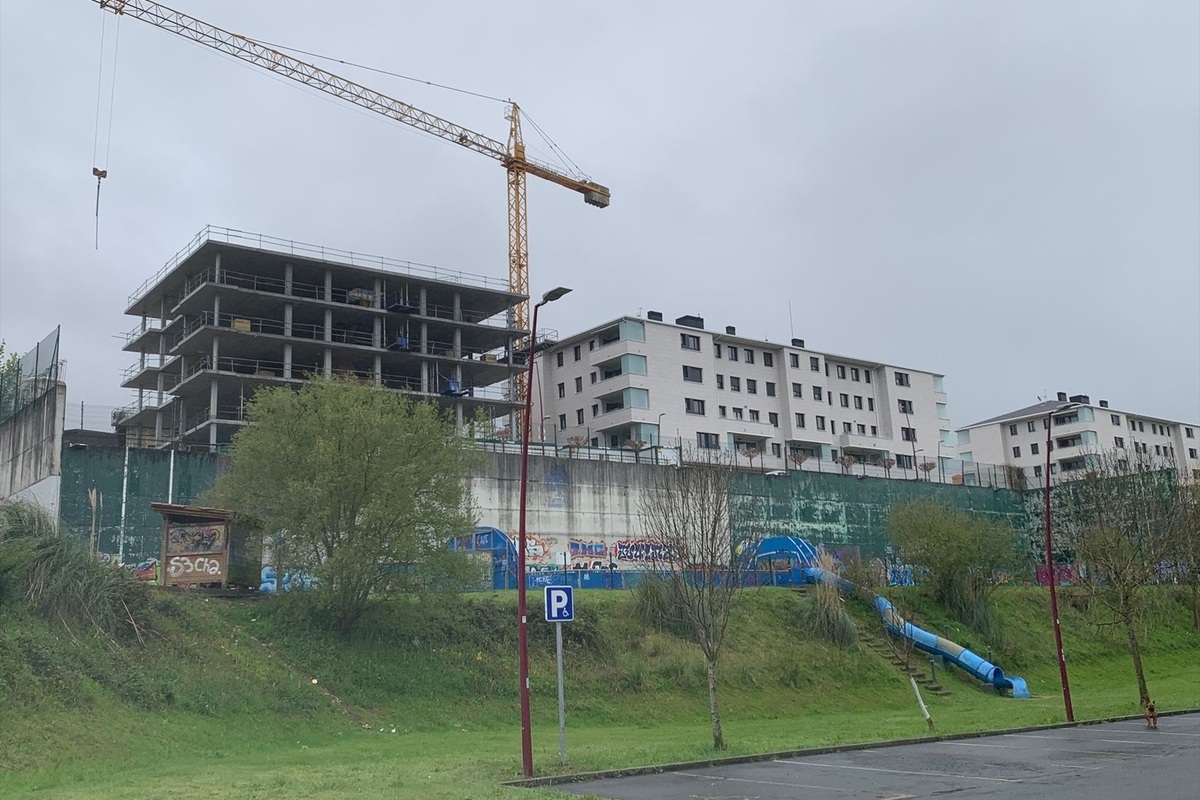
La sobrevaloración de la vivienda en España se ha disparado más de un 400% desde finales de 2023, coincidiendo con el inicio de la legislatura, según los indicadores del Banco Central Europeo (BCE) que recoge este domingo VozPópuli . El organismo calcula que los precios de los inmuebles se sitúan un 22,8% por encima de los niveles considerados de equilibrio, frente al 4,5% registrado en el último trimestre de 2023.
El indicador del BCE mide la desviación de los precios inmobiliarios respecto a los niveles considerados sostenibles mediante variables como la relación entre el precio de compra y el alquiler, la proporción entre los precios y los ingresos de los hogares y distintos modelos de evaluación de la estabilidad financiera.
La evolución de este índice refleja un deterioro progresivo desde el parón provocado por la pandemia. En el primer trimestre de 2026, último periodo al que corresponden los datos citados, la sobrevaloración de la vivienda en España alcanzó el 22,8%, frente al 12,3% de la media de la eurozona. El indicador se sitúa, además, en niveles que no se registraban desde el tercer trimestre de 2008, poco antes de que la quiebra de Lehman Brothers agravara la crisis financiera internacional.
Un déficit de hasta un millón de viviendas
La presión sobre los precios coincide con un déficit estructural de oferta. El Banco de España calcula que el mercado necesita unas 750.000 viviendas adicionales para absorber la demanda de los hogares y prevé que la cifra pueda alcanzar el millón de inmuebles en 2028.
La falta de nuevas promociones y la incertidumbre regulatoria alimentan la preocupación del sector. La Asociación de Promotores Constructores de España (APC España) advierte de que la sucesión de cambios normativos puede frenar proyectos destinados al alquiler, mientras los grandes fondos inmobiliarios estudian reducir sus inversiones en el mercado español.
Entre los factores que podrían favorecer esa retirada figuran la inseguridad jurídica y el vencimiento, en 2027, de los plazos medios de siete años de determinadas inversiones inmobiliarias. Los promotores temen que las nuevas restricciones dificulten la planificación de proyectos y reduzcan el capital disponible para ampliar el parque residencial.
Hipotecas más caras
La crisis inmobiliaria coincide también con las advertencias sobre un posible encarecimiento de la financiación. CaixaBank y Santander contemplan que el Banco Central Europeo pueda elevar los tipos de interés por encima del 3% para contener las presiones inflacionistas derivadas de la crisis energética vinculada a la guerra de Irán. El consejero delegado de CaixaBank, Gonzalo Gortázar, ha llegado a plantear que el precio oficial del dinero alcance el 4% a largo plazo.
La semana pasada, el Gobierno publicó en el Boletín Oficial del Estado dos decretos de vivienda con modificaciones respecto a las versiones rechazadas por el Congreso. Uno mantiene incentivos fiscales para propietarios que rebajen los alquileres, deducciones para inquilinos y recargos sobre viviendas vacías y pisos turísticos. También amplía hasta 2030 determinadas restricciones a las compras de fondos y los desahucios.
El segundo decreto plantea prorrogar los contratos de alquiler y ampliar la protección de los inquilinos. Su aplicación queda pendiente de la votación prevista para el 16 de octubre en la Diputación Permanente del Congreso. El rechazo anunciado por el PNV dificulta que la iniciativa consiga salir adelante.