Pese a haber registrado una facturación conjunta superior a los 2,8 millones de euros
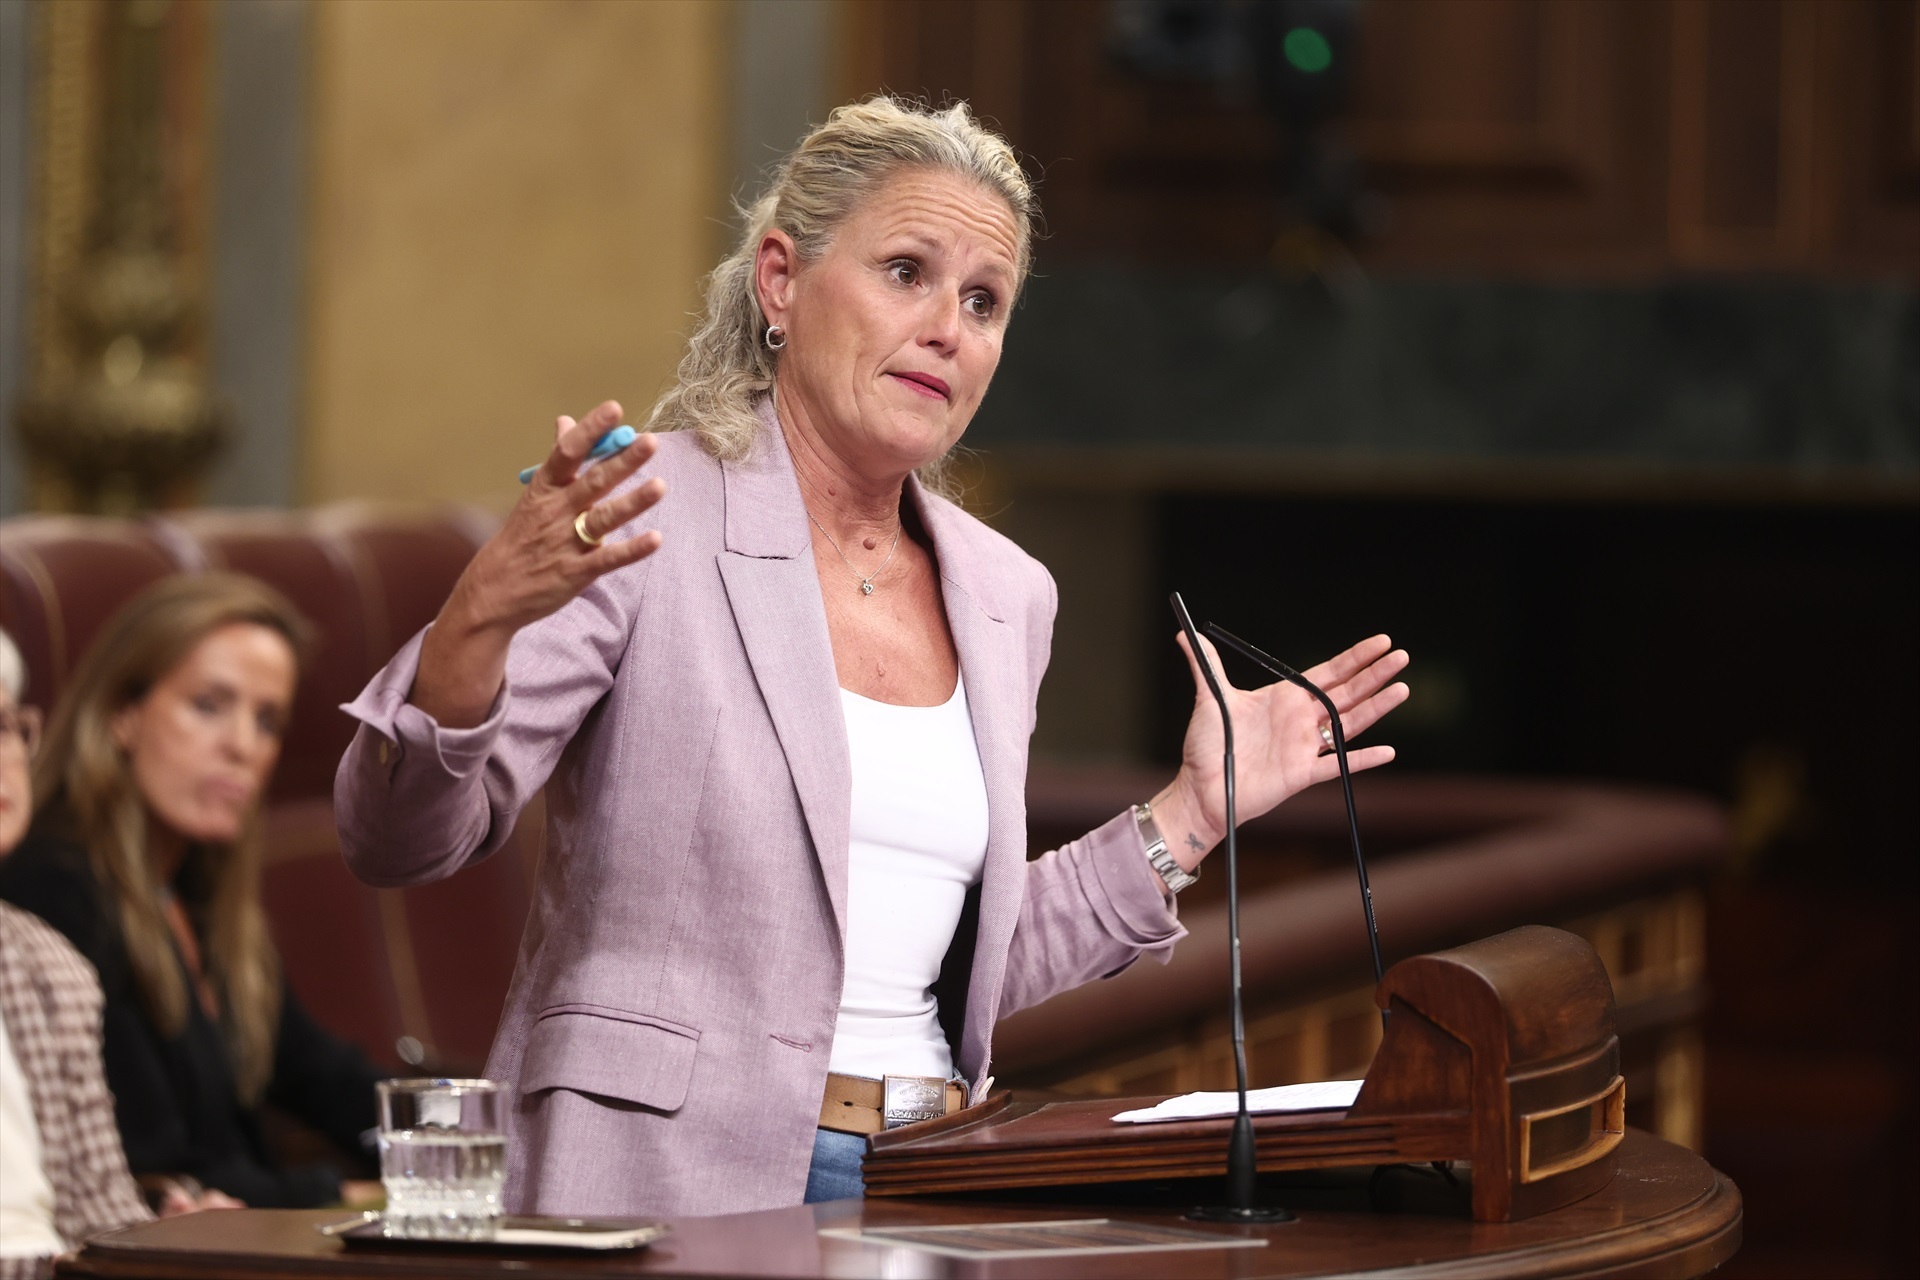
La portavoz de la Ejecutiva Federal del PSOE, Montse Mínguez. Europa Press
Por LGI
15 de octubre de 2026
El empresario Sergi Vélez, pareja de Montse Mínguez, actual portavoz parlamentaria del PSOE, lleva cinco ejercicios consecutivos sin abonar el Impuesto sobre Sociedades a través de Nest Capital Homes, una de las compañías con las que desarrolla su negocio de arrendamiento de viviendas. Según ha publicado El Debate, las cuentas fiscales de la mercantil reflejan un gasto de cero euros por este tributo entre 2020 y 2024, pese a haber registrado una facturación conjunta superior a los 2,8 millones de euros durante ese periodo.
La sociedad forma parte de Nest Capital, el entramado empresarial en el que Vélez ocupa cargos en once compañías y con el que desarrolla buena parte de su actividad inmobiliaria. Según las informaciones publicadas, el empresario ha acumulado una facturación de 13,3 millones de euros desde la llegada de Pedro Sánchez a La Moncloa. Mientras tanto, su pareja ha ido adquiriendo mayor protagonismo dentro del PSOE hasta convertirse en portavoz de la formación en el Congreso de los Diputados.
El crecimiento patrimonial de Nest Capital Homes también ha sido considerable. El valor de sus inversiones en propiedades destinadas al alquiler ha pasado de 1,5 millones de euros en 2021 a 6,2 millones en 2025. A esta cantidad se suman otros 1,1 millones correspondientes a activos inmobiliarios preparados para su comercialización. En conjunto, el balance de la mercantil recoge un activo total de aproximadamente 8,4 millones de euros. La firma gestiona al menos una treintena de pisos y apartamentos y, según ha revelado Artículo 14, ha promovido distintos procedimientos de desahucio, llegando a mantener tres abiertos simultáneamente.
La ausencia de gasto por el Impuesto sobre Sociedades tiene su explicación en las pérdidas fiscales acumuladas, la contabilización de gastos y la aplicación de mecanismos de compensación previstos en la legislación tributaria. En 2020, por ejemplo, la compañía declaró 422.328 euros de ingresos, pero registró 600.543 euros en aprovisionamientos y otros 131.495 euros en gastos operativos. Una parte significativa de estos desembolsos, concretamente 437.836 euros, correspondía a servicios facturados por otras empresas del mismo grupo. El resultado fue una base imponible negativa de 493.050 euros que pudo utilizar en ejercicios posteriores.
La situación volvió a repetirse en 2022, cuando Nest Capital Homes ingresó 227.340 euros, pero declaró otros gastos de explotación por valor de 348.436 euros. Este desequilibrio contribuyó a generar una nueva base fiscal negativa de 139.870 euros. Las cifras de facturación de la compañía tampoco han sido uniformes: pasó de ingresar 999.900 euros en 2021 a 725.157 en 2023 y 501.577 en 2024. Durante 2025, sus ingresos alcanzaron otros 471.161 euros.
Uno de los movimientos económicos más relevantes se produjo en 2023. La mercantil declaró una plusvalía de 2,73 millones de euros por la transmisión de participaciones de Brisanatura Costabrava, otra sociedad integrada en el mismo entorno empresarial. Sin embargo, se acogió a la exención del 95 % contemplada en la normativa para determinadas rentas derivadas de la venta de participaciones societarias, lo que permitió efectuar un ajuste fiscal de aproximadamente 2,59 millones. Tras aplicar las deducciones y compensaciones correspondientes, la empresa volvió a presentar una base imponible negativa. Según los datos publicados, todavía dispone de 280.783 euros en bases negativas pendientes de compensar.
Este funcionamiento contrasta con el régimen fiscal que soportan los contribuyentes particulares, cuyos ingresos están sujetos a los distintos tramos del IRPF. Mientras que el tipo general del Impuesto sobre Sociedades se sitúa en el 25 %, los tipos marginales superiores del impuesto sobre la renta pueden ser considerablemente mayores. No obstante, ambos tributos gravan conceptos diferentes y la tributación empresarial no equivale necesariamente a la que correspondería por percibir personalmente esos mismos importes.
A las operaciones de su conglomerado inmobiliario se suma la existencia de dos sociedades constituidas en Panamá y vinculadas al entorno empresarial familiar de Vélez, en las que también figuró su padre, ya fallecido, según ha informado El Español. Por su parte, Montse Mínguez ha rechazado las críticas dirigidas contra la actividad económica de su pareja y ha asegurado que se trata de un «ataque personal». La dirigente socialista también ha defendido la legalidad de los negocios familiares y ha considerado falso que se pretenda presentar su funcionamiento como irregular.
La controversia vuelve a situar bajo el foco la actividad inmobiliaria del entorno de una de las principales representantes del PSOE, especialmente en un contexto marcado por las dificultades de acceso a la vivienda y las críticas del Gobierno a los grandes propietarios. La ausencia de cuota en el Impuesto sobre Sociedades, por sí sola, no acredita ninguna infracción tributaria, aunque los datos publicados han abierto nuevos interrogantes sobre la estructura empresarial, los gastos intragrupo y las ventajas fiscales utilizadas por las sociedades del promotor.