El programa contempla un préstamo público que cubra el 20% del precio del inmueble
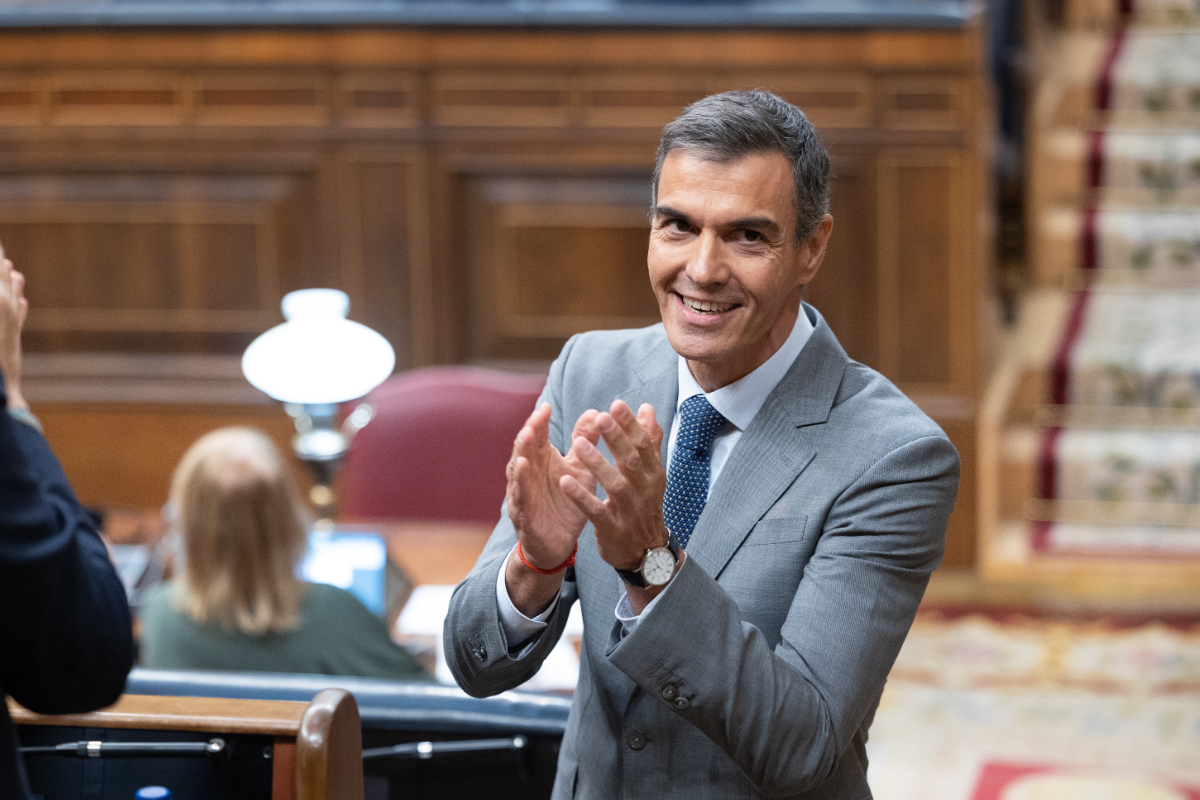
Pedro Sánchez. Europa Press.
Por LGI
6 de octubre de 2026
El presidente del Gobierno, Pedro Sánchez, ha anunciado la aprobación de nuevo de los dos decretos de vivienda que el Congreso rechazó la semana pasada. En su comparecencia en solitario tras el Consejo de Ministros, el jefe del Ejecutivo ha asegurado que los textos conservan «su esencia» y ha concretado una dotación de 10.000 millones de euros para financiar parte de la compra de viviendas.
El programa contempla un préstamo público que cubra el 20% del precio del inmueble, sin intereses y con 30 años de carencia, a cambio de que la vivienda quede sometida permanentemente a un límite en su precio de venta. Según la información publicada por OkDiario, el texto anterior no detallaba el volumen de recursos que el Gobierno destinaría a esta iniciativa.
La nueva aprobación incluye también el decreto que establece la prórroga automática de los contratos de alquiler, aunque Sánchez ha señalado que su entrada en vigor quedará condicionada a la convalidación por la Diputación Permanente. El presidente ha defendido la intervención del mercado y ha afirmado que no permitirá más desahucios «durante esta legislatura ni la siguiente».
La financiación de la entrada suscita, entretanto, objeciones entre los especialistas consultados por OKDIARIO. Estos advierten de que sumar el préstamo estatal a la hipoteca puede llevar al comprador a financiar con deuda la totalidad del precio de adquisición, aumentando su exposición ante dificultades económicas. A su juicio, ese endeudamiento podría endurecer la evaluación bancaria y obstaculizar operaciones como la subrogación en la hipoteca del promotor.
Las críticas alcanzan también al reparto del riesgo financiero. Según el citado medio, el Instituto de Crédito Oficial actuaría como gestor de los fondos, mientras que los recursos procederían de los Presupuestos del Estado. Los expertos consultados sostienen que esta estructura trasladaría al sector público las posibles pérdidas derivadas de los préstamos y cuestionan las consecuencias presupuestarias de eventuales impagos.
Esas fuentes consideran que el diseño podría favorecer un nuevo ciclo de endeudamiento excesivo y elevar el riesgo de morosidad. Se trata de advertencias sobre los posibles efectos de la medida, cuyo impacto dependerá de las condiciones definitivas del programa, de su aplicación y de los criterios que adopten las entidades financieras para conceder las hipotecas.